Muitas famílias pagam hoje um plano de saúde contratado pelo CNPJ (de um MEI ou de uma pequena empresa) e que, na prática, atende apenas o casal e os filhos. A mensalidade inicial costuma ser mais baixa que a de um plano individual. O problema aparece nos anos seguintes: reajustes de dois dígitos, às vezes acima de 20% ou 30% ao ano, sem que a família consiga entender de onde vem a conta.
Esse tipo de contrato ganhou um apelido nos tribunais: "falso coletivo". Abaixo explicamos o que é, o que o Superior Tribunal de Justiça (STJ) e o Tribunal de Justiça de São Paulo (TJSP) já decidiram e quais documentos separar para avaliar o seu caso.
I — O que é o "falso coletivo"
Os planos de saúde se dividem, de forma simplificada, em individuais ou familiares (contratados pela pessoa física) e coletivos (empresariais ou por adesão, contratados por uma pessoa jurídica).
A diferença mais sentida no bolso está no reajuste anual:
- Planos individuais e familiares: o reajuste anual tem um teto fixado todos os anos pela Agência Nacional de Saúde Suplementar (ANS).
- Planos coletivos: o reajuste é negociado entre a operadora e a empresa contratante e não está sujeito a esse teto. Nos contratos com menos de 30 beneficiários, a ANS manda a operadora reunir esses contratos em um grupo (o chamado pool de risco) e aplicar um percentual único a todos eles (Resolução Normativa ANS nº 309/2012).
O "falso coletivo" é o contrato que é coletivo no papel, mas reúne um grupo pequeno, geralmente a própria família do titular do CNPJ. Esse grupo recebe reajustes de plano empresarial, mas não tem o poder de negociação de uma empresa de verdade diante da operadora.
II — O que o STJ já decidiu
O STJ enfrentou essa situação no Recurso Especial nº 1.553.013/SP (3ª Turma, Rel. Min. Ricardo Villas Bôas Cueva, julgado em 13/03/2018). Os pontos centrais da decisão:
- Natureza híbrida: contratos coletivos com menos de 30 beneficiários são coletivos, mas o grupo é vulnerável, porque tem pouco poder de barganha frente à operadora. Por isso se aplica o Código de Defesa do Consumidor para coibir abusos.
- Cancelamento exige motivo: a operadora não pode rescindir unilateralmente esse tipo de contrato sem motivação idônea. A 2ª Seção do STJ reafirmou esse entendimento no AgInt nos EREsp nº 1.846.403/SP (Rel. Min. Ricardo Villas Bôas Cueva, julgado em 31/08/2021).
- Devolução do que foi pago a mais: reconhecido o abuso, os valores pagos a maior podem ser restituídos, observado o prazo prescricional de 3 anos.
Um ponto importante, e que muitas vezes é omitido na internet: o mesmo julgado deixa claro que o contrato não se transforma em plano familiar. O que muda é o nível de proteção ao consumidor e o controle sobre reajustes e cancelamentos.
O STJ também já registrou que saber se um reajuste por sinistralidade é abusivo depende da prova de cada caso: do contrato, dos cálculos apresentados pela operadora e dos documentos juntados (REsp nº 2.105.117/SP, 3ª Turma, julgado em 09/02/2026). Não existe uma resposta automática.
III — Como o TJSP tem julgado
No Tribunal de Justiça de São Paulo há decisões recentes que, reconhecido o falso coletivo, substituem os reajustes aplicados pelos índices da ANS para planos individuais e determinam a devolução simples da diferença dos últimos três anos. Foi o caso da Apelação nº 4021723-90.2026.8.26.0100, julgada em 13/10/2026, envolvendo um contrato de apenas três beneficiários.
Mas o tema não é pacífico em todos os momentos do processo. No Agravo de Instrumento nº 4009782-55.2026.8.26.0000, o TJSP negou o pedido de liminar para limitar desde logo o reajuste ao índice da ANS, deixando a questão para depois da produção de provas. Ou seja: mesmo quando o direito existe, nem sempre é possível obter a redução imediata da mensalidade no início da ação.
IV — Sinais de que vale analisar o seu contrato
- O plano foi contratado pelo CNPJ de um MEI ou de uma pequena empresa da família;
- O contrato tem poucos beneficiários (2, 3, 4 ou 5 pessoas), quase sempre parentes;
- Os reajustes anuais ficaram muito acima do teto da ANS para planos individuais no mesmo período;
- As cartas de reajuste não explicam de forma clara como o percentual foi calculado;
- A operadora ameaçou cancelar ou cancelou o contrato sem um motivo concreto.
Nenhum desses sinais, isoladamente, garante a revisão do contrato. Eles indicam que vale comparar os números. Questões de consumo e contratos como esta fazem parte da nossa atuação em Direito Cível.
V — Documentos que você deve separar
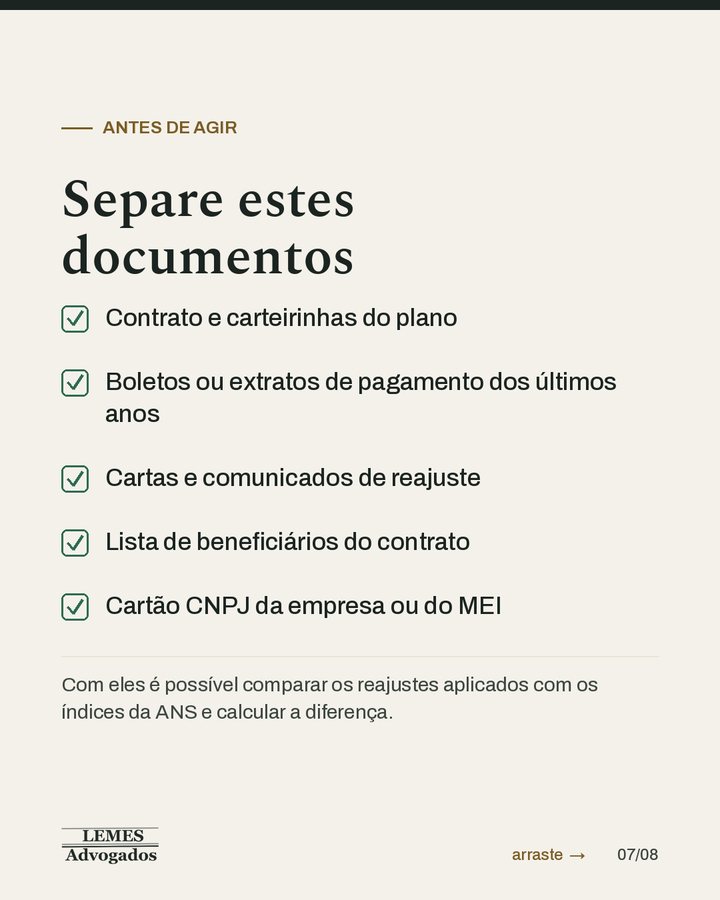
Para avaliar se houve abuso e calcular a diferença, os documentos essenciais são:
- Contrato e carteirinhas do plano;
- Boletos ou extratos de pagamento dos últimos anos;
- Cartas e comunicados de reajuste enviados pela operadora;
- Lista de beneficiários do contrato;
- Cartão CNPJ da empresa ou do MEI.
Com eles é possível comparar, ano a ano, o reajuste aplicado pela operadora com o índice da ANS para planos individuais e estimar o valor que eventualmente foi pago a mais dentro do prazo de três anos.
VI — Perguntas frequentes
O plano vai virar individual? Não. Segundo o STJ, o contrato continua coletivo. O que se discute é a aplicação do Código de Defesa do Consumidor, a validade dos reajustes e a proteção contra o cancelamento imotivado.
Posso perder o plano se entrar na Justiça? A jurisprudência do STJ exige motivação idônea para a operadora rescindir unilateralmente contratos com menos de 30 vidas. Cancelamento como retaliação é conduta abusiva e pode ser levado ao Judiciário.
Até quando posso pedir a devolução? O prazo é de três anos, contado de cada pagamento. Valores pagos há mais tempo tendem a estar prescritos, por isso a demora reduz o que pode ser recuperado.
Toda ação de falso coletivo é ganha? Não. Cada contrato tem cláusulas, cálculos e histórico próprios, e há decisões que negam os pedidos. A análise individual dos documentos é indispensável antes de qualquer medida.
Lemes Advogados
Conteúdo de caráter informativo. Diego Henrique Lemes, OAB/SP 255.888.